Qué hacer después de un Accidente de Auto: Calculadora de plazos PIP
Un accidente de auto puede pasar en un segundo, pero lo que hagas en los días siguientes determina si tu seguro te paga o no. Descubre qué hacer después de un accidente de auto, entiende cómo funciona tu cobertura PIP (seguro sin culpa), y usa nuestra calculadora para saber exactamente cuánto tiempo te queda dentro de la regla de los 14 días para ver a un médico o quiropráctico sin perder tus beneficios. Muchas lesiones como el latigazo cervical no duelen de inmediato, así que no esperes a que el dolor aparezca para actuar. Todo basado en datos reales de la ley — nada de plazos inventados ni suposiciones.
¿Tuviste un accidente de auto en Florida? Introduce la fecha del choque y descubre cuántos días te quedan para buscar atención médica y usar tu seguro PIP, y hasta cuándo puedes demandar.
🧮 Calculadora de Plazos Tras un Accidente
Basada en la ley de Florida (Estatuto, sección 627.736): plazo de 14 días para el PIP y de 2 años para demandar.
🚗 Qué Hacer Después de un Accidente de Auto (y Cuánto Tiempo Tienes para Actuar)
Los primeros minutos después de un choque son confusos, y las decisiones que tomas —o no tomas— en los días siguientes pueden costarte miles de dólares en beneficios que ya pagaste con tu póliza. Saber qué hacer después de un accidente de auto no es solo sentido común: hay plazos legales que determinan si tu seguro paga o no.
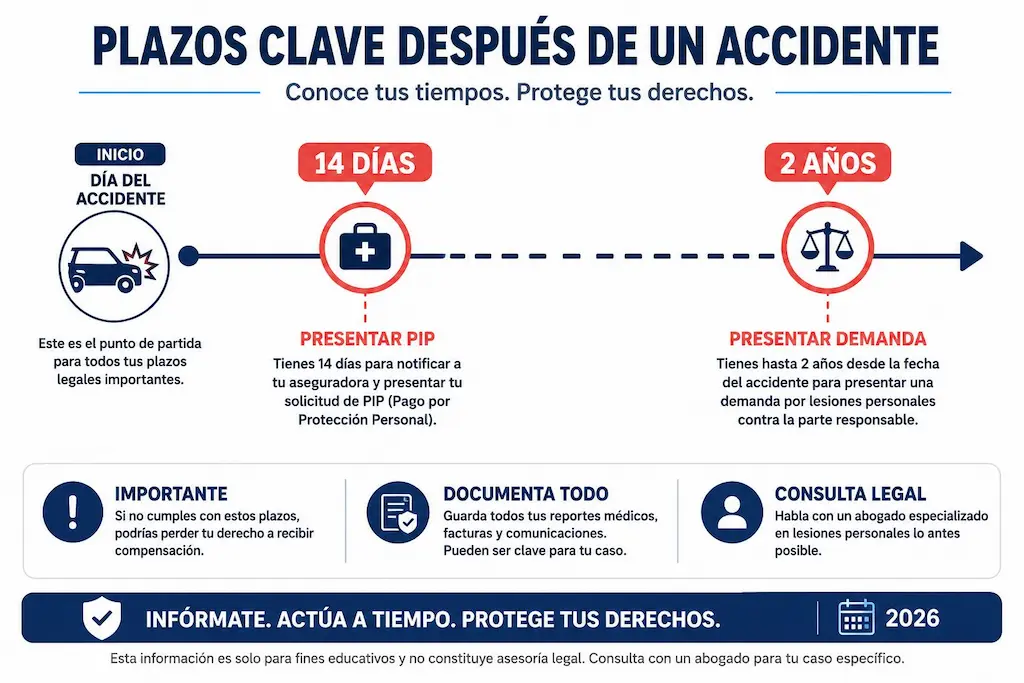
El ejemplo más claro es Florida. Según el Estatuto de Florida, sección 627.736, conocido como la regla de los 14 días, si no recibes atención médica en los 14 días siguientes al accidente, tu cobertura PIP no pagará esos gastos médicos. La ley incluye a los quiroprácticos entre los profesionales que pueden dar esa primera atención. Si tu accidente fue en otro estado, más abajo te explicamos qué cambia.
💰 Qué Cubre Realmente tu Seguro PIP en Florida
La cobertura PIP (Personal Injury Protection), también conocida como seguro sin culpa o No-Fault, es la parte de tu póliza de auto que paga tus gastos médicos y una parte de tu salario perdido, sin importar quién causó el choque. En Florida, la cobertura mínima obligatoria es de $10,000.
🏥 80% de tus facturas médicas
El PIP cubre el 80% de los gastos médicos razonables relacionados con el accidente, incluidas las consultas quiroprácticas, dentro del límite de tu póliza.
💵 60% de tu salario perdido
Si no puedes trabajar por tus lesiones, el PIP reembolsa el 60% de los salarios perdidos documentados.
⚠️ Condición médica de emergencia (EMC)
Para acceder a los $10,000 completos, un médico (MD o DO), dentista, asistente médico (PA) o enfermera de práctica avanzada (APRN) debe determinar que tienes una condición médica de emergencia. Si no se determina, el límite baja a $2,500.
🦴 ¿Y el quiropráctico?
El quiropráctico puede darte la primera atención dentro de los 14 días, pero no puede determinar la EMC. Si solo te ve un quiropráctico, podrías quedarte con el límite de $2,500.
📁 Por Qué la Documentación Lo Es Todo en un Reclamo
Las aseguradoras comparan la fecha de tu primera visita médica con la fecha del accidente. Si pasan varias semanas, el ajustador puede argumentar que tu lesión «no está relacionada» con el choque. Por eso, buscar atención en los primeros días no solo protege tu salud: crea el registro que tu reclamo va a necesitar.
Muchas lesiones de accidentes de auto —el latigazo cervical, el dolor lumbar o la tensión en el cuello por el cinturón— no duelen hasta horas o días después. Si tienes dolor fuerte, hormigueo, debilidad, mareo o dolor de cabeza intenso, ve directamente a urgencias. Si no, un médico, un centro de urgent care o un quiropráctico pueden atenderte en esos primeros días. Lee nuestra guía sobre el quiropráctico después de un accidente.
Guarda copia de cada factura, cada informe y cada receta. Si tu reclamo llega a discutirse con la aseguradora o con un abogado, ese expediente ordenado marca la diferencia.
📋 Pasos a Seguir en el Momento del Accidente
1️⃣ 🚨 Ponte a salvo y llama al 911
Si hay heridos o daños importantes, llama al 911. Muchas lesiones, como el latigazo cervical o una conmoción, no duelen de inmediato.
2️⃣ 📸 Documenta todo
Fotografía los vehículos y cualquier lesión visible, anota los datos de la licencia y del seguro del otro conductor y los contactos de los testigos.
3️⃣ 🙊 No admitas culpa
Ni siquiera de forma casual. Y no des una declaración grabada a la aseguradora del otro conductor sin asesoría.
4️⃣ 🩺 Busca atención médica pronto
Ese mismo día o al siguiente, aunque te sientas bien. En Florida tienes 14 días, pero cuanto antes, mejor documentado queda tu caso.
5️⃣ 📞 Avisa a tu aseguradora
Las pólizas exigen avisar del accidente lo antes posible. Hazlo en cuanto puedas y anota la fecha y el número de reclamo.
6️⃣ 🧾 Pide el informe policial
Si acudió la policía, pide el número del informe. Si no acudió, consulta si en tu estado debes presentar tú el informe del accidente.
🗺️ Si tu Accidente Fue en Otro Estado: ¿Quién Paga?
La regla de los 14 días es de Florida. En el resto del país, quién paga tus gastos médicos depende de si tu estado es «no-fault» o «at-fault»:
| Tipo de estado | Quién paga tus gastos médicos |
|---|---|
| No-fault (por ejemplo Florida, Nueva York, Nueva Jersey, Pensilvania, Michigan, Massachusetts, Minnesota, Hawái, Kansas, Kentucky, Dakota del Norte y Utah) | Primero, tu propia cobertura PIP, sin importar quién tuvo la culpa, con plazos y límites distintos en cada estado. |
| At-fault (la mayoría de los estados, como Texas, California, Arizona, Colorado o Illinois) | El seguro del conductor responsable. Mientras tanto, puedes usar tu cobertura MedPay si la tienes, o tu seguro médico. |
Si tú tuviste la culpa, tu seguro de responsabilidad (liability) paga los daños de los demás; tus propias lesiones las cubren tu PIP o MedPay, si los tienes, o tu seguro médico.
🔗 El Siguiente Paso
Un accidente nunca avisa, pero ahora ya sabes qué plazos empiezan a correr. Si fue en Florida, usa la calculadora con la fecha exacta del choque, guarda el resultado y no dejes pasar los 14 días. Si tu caso se complica o la aseguradora se niega a pagar, un abogado especializado puede orientarte sobre tus opciones.
Preguntas Frecuentes
En Florida, tienes 14 días desde el accidente para recibir la primera atención médica y poder usar tu PIP.
Los quiroprácticos pueden dar esa primera atención, pero para acceder al límite completo de $10,000 un médico debe determinar que tienes una condición médica de emergencia. En otros estados los plazos son distintos.
En Florida, el 80% de tus gastos médicos y el 60% de tu salario perdido, hasta un límite de $10,000.
Si un médico no determina una condición médica de emergencia, el límite para gastos médicos baja a $2,500.
Depende del estado: en los estados no-fault paga primero tu propio PIP; en los demás, el seguro del conductor responsable.
Los daños de tu auto los paga el seguro del responsable o tu cobertura de colisión, si la tienes.
Tu seguro de responsabilidad paga los daños y lesiones de los demás, hasta el límite de tu póliza.
Tus propias lesiones las cubren tu PIP o MedPay, si los tienes, o tu seguro médico; los daños de tu auto, solo si tienes cobertura de colisión.
Muchas personas mejoran en unos días o semanas, pero en el latigazo cervical las molestias pueden durar meses.
Si el dolor es fuerte, empeora o aparecen hormigueo o debilidad, consulta con un médico. Más información en nuestra guía sobre el quiropráctico después de un accidente.
Si tu lesión es grave, si tu reclamo es rechazado o si quieres reclamar al conductor culpable más allá de tu PIP.
En Florida, el plazo general para demandar por negligencia es de 2 años desde el accidente. Puedes buscar un abogado en Tu Abogado de Accidente.
En Florida, el PIP no pagará los gastos médicos de ese accidente.
Por eso conviene buscar atención el mismo día o al siguiente, aunque te sientas bien: muchas lesiones tardan horas o días en notarse.
No: en Florida es de 2 años para los accidentes desde el 24 de marzo de 2023, y en otros estados es distinto.
Comprueba siempre la regla de tu estado o consulta con un abogado: si pasa el plazo, ya no podrás reclamar.
Fuentes: Florida Statutes, sección 627.736 (Personal Injury Protection) y sección 95.11 (plazos para demandar, modificada en 2023); Florida Department of Highway Safety and Motor Vehicles; Insurance Information Institute, seguros no-fault. Información revisada en octubre de 2026.
Puede interesarte